
Umsatz ist nicht Gewinn: Was von deinem Barumsatz tatsächlich übrig bleibt
Ein hoher Monatsumsatz sagt noch wenig darüber aus, wie wirtschaftlich deine Bar arbeitet.
Kennst du das? Vielleicht hast du andere Gastronomen schon sagen hören: „Der Umsatz fehlt, wir müssen mehr Umsatz machen.“ Oder vielleicht hast du es selbst schon gedacht.
Das Ding ist: Meistens löst mehr Umsatz das eigentliche Problem gar nicht. Manchmal verstärkt er es sogar. Und im schlechtesten Fall bringt er neue Probleme mit sich.
Ich verstehe aber, warum der Gedanke so naheliegt. Umsatz ist die Zahl, die am sichtbarsten ist. Sie steht groß auf dem Z-Abschlag am Ende des Abends. Es ist die Zahl, die man feiert, wenn man schon wieder einen Rekordumsatz gemacht hat: „Boah, das ist schon krass, wir haben den Rekordumsatz vom letzten Jahr schon wieder gebrochen!“
Aber die größere und wichtigere Frage ist doch:
Wie viel davon gehört am Ende dir?
Oder anders gefragt: Wie viel davon brauchst du, um die Rechnungen zu bezahlen, die entstehen, damit deine Bar überhaupt funktioniert? Und wie viel bleibt danach tatsächlich übrig?
Das ist am Ende viel maßgebender. Denn es entscheidet darüber, ob deine Bar nächstes Jahr überhaupt noch existiert, damit du wieder neue Umsatzrekorde aufstellen kannst.
Lass uns also darüber reden, was Umsatz wirklich ist, was damit in deiner Bar passiert und wann mehr Umsatz tatsächlich Sinn ergibt.
Was ist eigentlich Umsatz?
Stell dir vor, ein Drink auf deiner Karte kostet 10 € brutto. Brutto bedeutet: Die Umsatzsteuer ist darin schon enthalten.
Wenn du zehn Stück davon verkaufst, hast du 100 € Bruttoumsatz gemacht. Die Umsatzsteuer gehört aber nicht dir, sondern wird abgeführt. Für unser Beispiel rechnen wir mit 19 % Umsatzsteuer.
Jetzt könnte man denken:
100 € – 19 % = 81 €
Aber das wäre der erste Fehler.
Denn die 100 € entsprechen nicht 100 %, sondern 119 %. Die 100 % sind dein Nettoumsatz, auf den anschließend 19 % Umsatzsteuer gerechnet wurden.
Also:
100 € ÷ 1,19 = 84,03 € Nettoumsatz
Wenn du zehn Drinks à 10 € brutto verkaufst, hast du also rund 84 € Nettoumsatz gemacht.
Und genau mit diesem Nettoumsatz musst du wirtschaftlich weiterrechnen. Davon ziehen wir auch die Nettokosten ab, nicht die Bruttokosten.
Die Preise, die auf deiner Karte stehen, sind Bruttopreise. Für die wirtschaftliche Betrachtung deines Betriebs brauchst du aber Nettoumsätze und Nettokosten. Die Steuer ist nicht dein Geld.
Hier passiert leider schon oft der erste Denkfehler.
Jetzt kommt aber direkt die nächste Frage:
Welche Kosten müssen wir eigentlich alle abziehen?
Oder anders gefragt:
Was passiert eigentlich mit deinem Umsatz?
Hier wird es interessant. Denn jetzt finden wir heraus, ob vom Umsatz überhaupt etwas übrig bleibt – und wenn ja, wie viel.
Dafür müssen wir zuerst verstehen, welche Kosten in einer Bar entstehen und was sie genau bedeuten. Erst danach macht es Sinn, darüber zu sprechen, wie hoch einzelne Kosten sein sollten und welche davon du wirklich steuern kannst.
Denn genau dort liegen die Stellschrauben.
Bei DAOUD Bar Consulting sehen wir eine Bar als Unternehmen. Gleichzeitig wissen wir aber auch, dass ein Gastronomiebetrieb nicht immer genauso funktioniert wie ein klassischer Büro- oder Industriebetrieb.
Das merkt man schon bei etwas so Einfachem wie einer Pause. In einem Büro kannst du relativ leicht sagen: „Von 12:00 bis 12:30 Uhr ist Pause.“ In der Gastronomie funktioniert das nicht immer so. Du kannst deine Gäste nicht einfach ignorieren, weil gerade Pausenzeit ist. Manchmal ist viel los, manchmal weniger. Der operative Alltag muss berücksichtigt werden.
Deshalb müssen auch wirtschaftliche Definitionen so übersetzt werden, dass sie für einen Gastronomiebetrieb tatsächlich nutzbar sind.
Für die operative Betrachtung bündeln wir die Kosten einer Bar zunächst in drei große Bereiche: Wareneinsatz, Personalkosten und weitere betriebliche Kosten.
Zu den weiteren betrieblichen Kosten, auch OPEX (=Operating Expenses) genannt, gehören zum Beispiel Miete und Nebenkosten, Versicherungen, Lizenzen und Genehmigungen, Marketing, administrative Systeme, Reinigung, Reparaturen und laufende professionelle Dienstleistungen wie Buchhaltung, Steuerberatung oder andere externe Beratung, sofern sie zum normalen Betrieb gehören.
Daneben gibt es Kosten, die nicht unmittelbar aus dem normalen operativen Betrieb entstehen (=NON-OPEX). Dazu gehören zum Beispiel Finanzierungskosten wie Darlehenszinsen.
Diese Trennung ist wichtig, weil wir zuerst verstehen müssen, was im eigentlichen Betrieb passiert, wenn wir herausfinden wollen, warum vom bestehenden Umsatz zu wenig übrig bleibt.
Wareneinsatz: Was kostet das Produkt, das du verkaufst?
Einer der größten Hebel in der Gastronomie ist und bleibt der Wareneinsatz.
Wenn hier nicht sauber kalkuliert wird, können Kosten entstehen, die einen Betrieb von vornherein unprofitabel machen – unabhängig davon, wie viel Umsatz er macht.
Nehmen wir wieder unseren Drink für 10 € brutto. Nach Abzug der Umsatzsteuer bleiben ungefähr 8,40 € Nettoumsatz.
Jetzt stellt sich die Frage: Wie viel davon bleibt übrig, nachdem du die Ware bezahlt hast, die notwendig war, um diesen Drink herzustellen?
Wenn die Zutaten 1,68 € netto kosten, liegt die Wareneinsatzquote bei:
1,68 € ÷ 8,40 € = 20 %
20 % deines Nettoumsatzes gehen also allein für die Zutaten drauf.
Verkaufst du denselben Drink für 12 € brutto, liegt dein Nettoumsatz bei ungefähr 10,08 €. Bei gleichbleibenden Zutatenkosten von 1,68 € sinkt deine Wareneinsatzquote damit auf rund 16,7 %.
Wenn deine Zutatenkosten dagegen auf 3,36 € steigen, liegt die Quote bei einem Verkaufspreis von 10 € brutto bei ungefähr 40 %. Bei 12 € brutto sind es immer noch rund 33,3 %.
Genau deshalb ist es so wichtig, Rezepte richtig zu kalkulieren, sauber zu führen und konstant zu überprüfen.
Eine hohe Wareneinsatzquote kann verschiedene Ursachen haben. Vielleicht ist ein Rezept bereits zu teuer kalkuliert, die Portionsgrößen stimmen nicht oder es wird zu viel vorbereitet und anschließend entsorgt. Vielleicht haben sich Einkaufspreise verändert oder Ware verschwindet, ohne sauber dokumentiert zu werden.
Die Zahl zeigt dir also zunächst, dass etwas passiert. Entscheidend ist dann herauszufinden, warum.
Wareneinsatz ist nicht immer die ganze Wahrheit
Bei einem Drink entstehen aber nicht nur Zutatenkosten.
Wenn du vor dem Service drei Stunden lang hausgemachte Zutaten produzierst, Prebatches herstellst oder Mise-en-place vorbereitest, kostet diese Arbeit ebenfalls Geld.
Deshalb unterscheiden wir bei DBC zwischen dem reinen Wareneinsatz und den operativen Produktkosten.
Mit Wareneinsatz meinen wir die eingesetzte Ware. Wenn wir zusätzlich die Produktionsarbeit berücksichtigen, die sich direkt der Herstellung oder Vorbereitung des Produkts zuordnen lässt, bekommen wir ein realistischeres Bild davon, was dieses Produkt den Betrieb tatsächlich kostet.
Vereinfacht:
Wareneinsatz + direkt zurechenbare Produktionsarbeit = operative Produktkosten
Das ist besonders bei Drinks wichtig, die auf dem Papier einen guten Wareneinsatz haben, aber sehr viel Vorbereitungszeit benötigen. Bei den Zutaten können sie günstig aussehen und dich am Ende trotzdem relativ viel kosten.
Personalkosten: weniger Personal bedeutet nicht automatisch mehr Gewinn
Personalkosten sind der zweite große Hebel in der Gastronomie.
Auch hier wird in schwierigen Zeiten schnell pauschal gekürzt. Aber weniger Personal bedeutet nicht automatisch mehr Gewinn.
Im Gegenteil: Kürzt du genau die Menschen, die verkaufen und den Service leisten, kann das auch deinen Umsatz treffen.
Wenn weniger Personal auf der Fläche steht, hat das verbleibende Team eventuell weniger Zeit für guten Service und aktiven Verkauf. Die Gäste warten länger, die Qualität leidet und im schlechtesten Fall kommen sie nicht wieder.
Natürlich kann und muss man Personalkosten optimieren. Aber das sollte bewusst und gezielt passieren. Dafür reicht es nicht, Personalkosten nur als eine große Gesamtsumme zu betrachten.
Für die operative Steuerung schauen wir deshalb zunächst darauf, wofür die Arbeitszeit tatsächlich eingesetzt wird.
Ein Teil der Arbeitszeit fließt direkt in die Vorbereitung und Herstellung von Produkten, zum Beispiel in Prebatching, hausgemachte Zutaten oder andere produktbezogene Vorbereitungsarbeiten. Diese Zeit betrachten wir als direkte Produktionsarbeit.
Daneben gibt es die Arbeit im laufenden Service. Dazu gehört alles, was notwendig ist, um Gäste zu bedienen, Drinks zuzubereiten, Essen zu produzieren und den laufenden Betrieb am Laufen zu halten.
Und dann gibt es indirekte Arbeitszeit, also Tätigkeiten wie Management, Dienstplanung, Reservierungen, Administration, Buchhaltung, HR oder Marketing. Das passiert in der Regel außerhalb des Service selbst und hat mit der Produktverarbeitung nichts zu tun.
Davon getrennt müssen wir betrachten, wie jemand bezahlt wird. Ein Mitarbeiter kann einen Stundenlohn, ein Fixgehalt oder eine hybride Vergütung haben.
Ein Bar Manager mit Fixgehalt kann zum Beispiel an einem Tag zwei Stunden produzieren, sechs Stunden im Service stehen und zwei Stunden am Dienstplan arbeiten. Seine Arbeitszeit verteilt sich dann auf unterschiedliche Tätigkeiten, obwohl sich sein Vergütungsmodell dadurch natürlich nicht verändert.
Genau deshalb ist es wichtig, diese beiden Ebenen nicht miteinander zu vermischen. Zum einen wollen wir wissen, wofür wir Arbeitszeit einsetzen. Zum anderen müssen wir verstehen, wie sich die damit verbundenen Kosten verhalten.
Fixe und variable Kosten sind eine zweite Perspektive
Dasselbe gilt für die Unterscheidung zwischen fixen und variablen Kosten.
Hier fragen wir nicht mehr, wofür die Kosten entstehen, sondern wie sie sich verändern, wenn sich der Betrieb verändert.
Deine Miete steigt nicht automatisch, nur weil du in einem Monat mehr Drinks verkaufst. Sie ist zunächst weitgehend fix.
Beim Wareneinsatz ist das anders. Wenn du deutlich mehr Drinks verkaufst, brauchst du normalerweise auch mehr Ware.
Bei Personalkosten kann beides vorkommen. Ein festes Monatsgehalt zum Beispiel verändert sich nicht mit jeder einzelnen Umsatzstunde. Zusätzliche Stunden bei Mitarbeitenden auf Stundenbasis können dagegen direkt mit dem Personaleinsatz steigen.
Deshalb ist es zum Beispiel wichtig, vorhandene bezahlte Kapazitäten sinnvoll einzusetzen, bevor zusätzliche Arbeitsstunden aufgebaut werden. Und genau deshalb reicht es auch hier nicht, nur eine einzelne Zahl anzuschauen.
Warum mehr Umsatz ein Gewinnproblem sogar verdecken kann
Genau so etwas sehen wir auch in realen Betrieben.
In einem unserer Projekte stiegen die Umsätze des Betriebs. Auf den ersten Blick war das natürlich positiv. Gleichzeitig stiegen aber auch die Personalkosten deutlich und fraßen einen großen Teil des zusätzlichen Umsatzes wieder auf.
Im DBC Control Tower, unserem Steuerungssystem, das die wichtigsten wirtschaftlichen Kennzahlen einer Bar zusammenführt und im Verhältnis zueinander betrachtet, wurde sichtbar, welche Bereiche genauer untersucht werden mussten.
Bei der anschließenden Prüfung der Rezepte kam noch ein zweites Problem dazu: Einzelne Drinks waren bereits in ihrer Kalkulation so teuer angelegt, dass sie wirtschaftlich kaum profitabel sein konnten.
Das waren also zwei verschiedene Baustellen. Auf der einen Seite mussten wir verstehen, warum die Personalkosten so stark gestiegen waren. Auf der anderen Seite hatten wir Produkte, die schon in ihrer Kalkulation nicht richtig funktionierten.
Mehr Umsatz allein hätte keines dieser Probleme gelöst. Wenn ein schlecht kalkulierter Drink häufiger verkauft wird, kann mehr Absatz sogar dazu führen, dass du genau dieses Problem noch vergrößerst.
Deshalb sollte mehr Umsatz nicht immer der erste Reflex sein. Zuerst muss klar sein, wie wirtschaftlich der Umsatz funktioniert, den du heute schon machst.
Warum eine Umsatzverdopplung trotzdem nicht reichen kann
Lass uns dazu ein vereinfachtes Rechenbeispiel machen.
Stell dir vor, deine Bar macht im August 25.000 € Nettoumsatz.
August
Nettoumsatz
25.000 €
Wareneinsatz: 40 %
–10.000 €
Personalkosten: 50 %
–12.500 €
Weitere Kosten: 25 %
–6.250 €
Ergebnis
–3.750 €
Du machst also Verlust.
Jetzt verdoppelst du im September deinen Umsatz. Das allein ist schon eine ziemlich große Aufgabe.
Deine Wareneinsatz- und Personalkostenquoten bleiben aber genauso schlecht wie vorher:
September
Nettoumsatz
50.000 €
Wareneinsatz: 40 %
–20.000 €
Personalkosten: 50 %
–25.000 €
Weitere Kosten: 12,5 %
–6.250 €
Ergebnis
–1.250 €
Du hast deinen Umsatz verdoppelt – und machst immer noch Verlust.
Die weiteren Kosten von 6.250 € sind jetzt im Verhältnis zum Umsatz zwar deutlich kleiner. Aber weil Wareneinsatz und Personalkosten weiterhin einen so großen Teil jedes zusätzlichen Euros auffressen, reicht selbst eine Umsatzverdopplung nicht aus.
Jetzt schauen wir uns denselben ursprünglichen Umsatz von 25.000 € noch einmal an. Diesmal aber mit deutlich gesünderen Wareneinsatz- und Personalkostenquoten:
Optimierter Betrieb
Nettoumsatz
25.000 €
Wareneinsatz: 20 %
–5.000 €
Personalkosten: 35 %
–8.750 €
Weitere Kosten: 25%
–6.250 €
Ergebnis
+5.000 €
Du hast keinen einzigen Euro mehr Umsatz gemacht und trotzdem hat sich dein Ergebnis von minus 3.750 € auf plus 5.000 € verändert.
Natürlich ist das ein vereinfachtes Beispiel. Es soll auch nicht sagen, dass 20 % Wareneinsatz oder 35 % Personalkosten für jede Bar automatisch die richtigen Zielwerte sind.
Aber es zeigt ziemlich deutlich, warum mehr Umsatz nicht automatisch die Antwort auf zu wenig Gewinn ist. Wenn die Struktur darunter nicht funktioniert, skalierst du mit mehr Umsatz im Zweifel einfach die falschen Kosten mit.
Mehr Umsatz bringt oft auch mehr operative Belastung
Mehr Umsatz kommt meistens nicht einfach so.
Wenn du deutlich mehr Gäste bedienen willst, brauchst du möglicherweise mehr Personal. Wenn dieses Personal schnell eingestellt wird, aber noch nicht richtig eingelernt ist und keine stabilen Standards existieren, kann die Qualität leiden.
Dann hast du zwar kurzfristig mehr Umsatz, aber vielleicht enttäuschte Gäste, die nicht wiederkommen. Im nächsten Monat fällt dein Umsatz wieder, dein größeres Team und die damit verbundenen Kosten sind aber immer noch da.
Dasselbe gilt für die Belastung des bestehenden Teams. Wenn ihr dauerhaft deutlich mehr arbeitet, ohne die Abläufe entsprechend anzupassen, sinken irgendwann Kraft und Energie. Das kann sich auf den Service, den aktiven Verkauf und wiederum auf den Umsatz auswirken.
Deshalb musst du bei mehr Umsatz immer auch berücksichtigen, ob dein Betrieb in der Lage ist, diesen zusätzlichen Umsatz vernünftig zu verarbeiten.
Zahlen zu kennen reicht nicht – du musst die Ursache verstehen
Nur weil du deine Zahlen kennst, weißt du noch nicht automatisch, was du verändern musst.
Nehmen wir an, dein Umsatz liegt unter Plan und gleichzeitig sind deine Personalkosten höher als geplant. Dann weißt du zunächst einmal, dass etwas nicht so funktioniert, wie du es geplant hattest. Aber du weißt noch nicht warum.
Vielleicht war weniger los als erwartet und der Dienstplan wurde nicht entsprechend angepasst. Es kann aber genauso gut sein, dass es Krankheitsausfälle oder Überstunden gab, die Besetzung grundsätzlich zu hoch war oder deutlich mehr Arbeitszeit für Prep benötigt wurde als geplant. Es gibt viele mögliche Gründe.
Und genau hier liegt für mich der Unterschied zwischen Buchhaltung und Controlling.
Die Buchhaltung zeigt dir, was passiert ist. Im Controlling versuchst du zu verstehen, warum es passiert ist und was du daraus für den Betrieb ableiten kannst.
Im Grunde geht es immer um dieselbe Reihenfolge:
Plan → Ist-Ergebnis → Abweichung → Ursache → Maßnahme
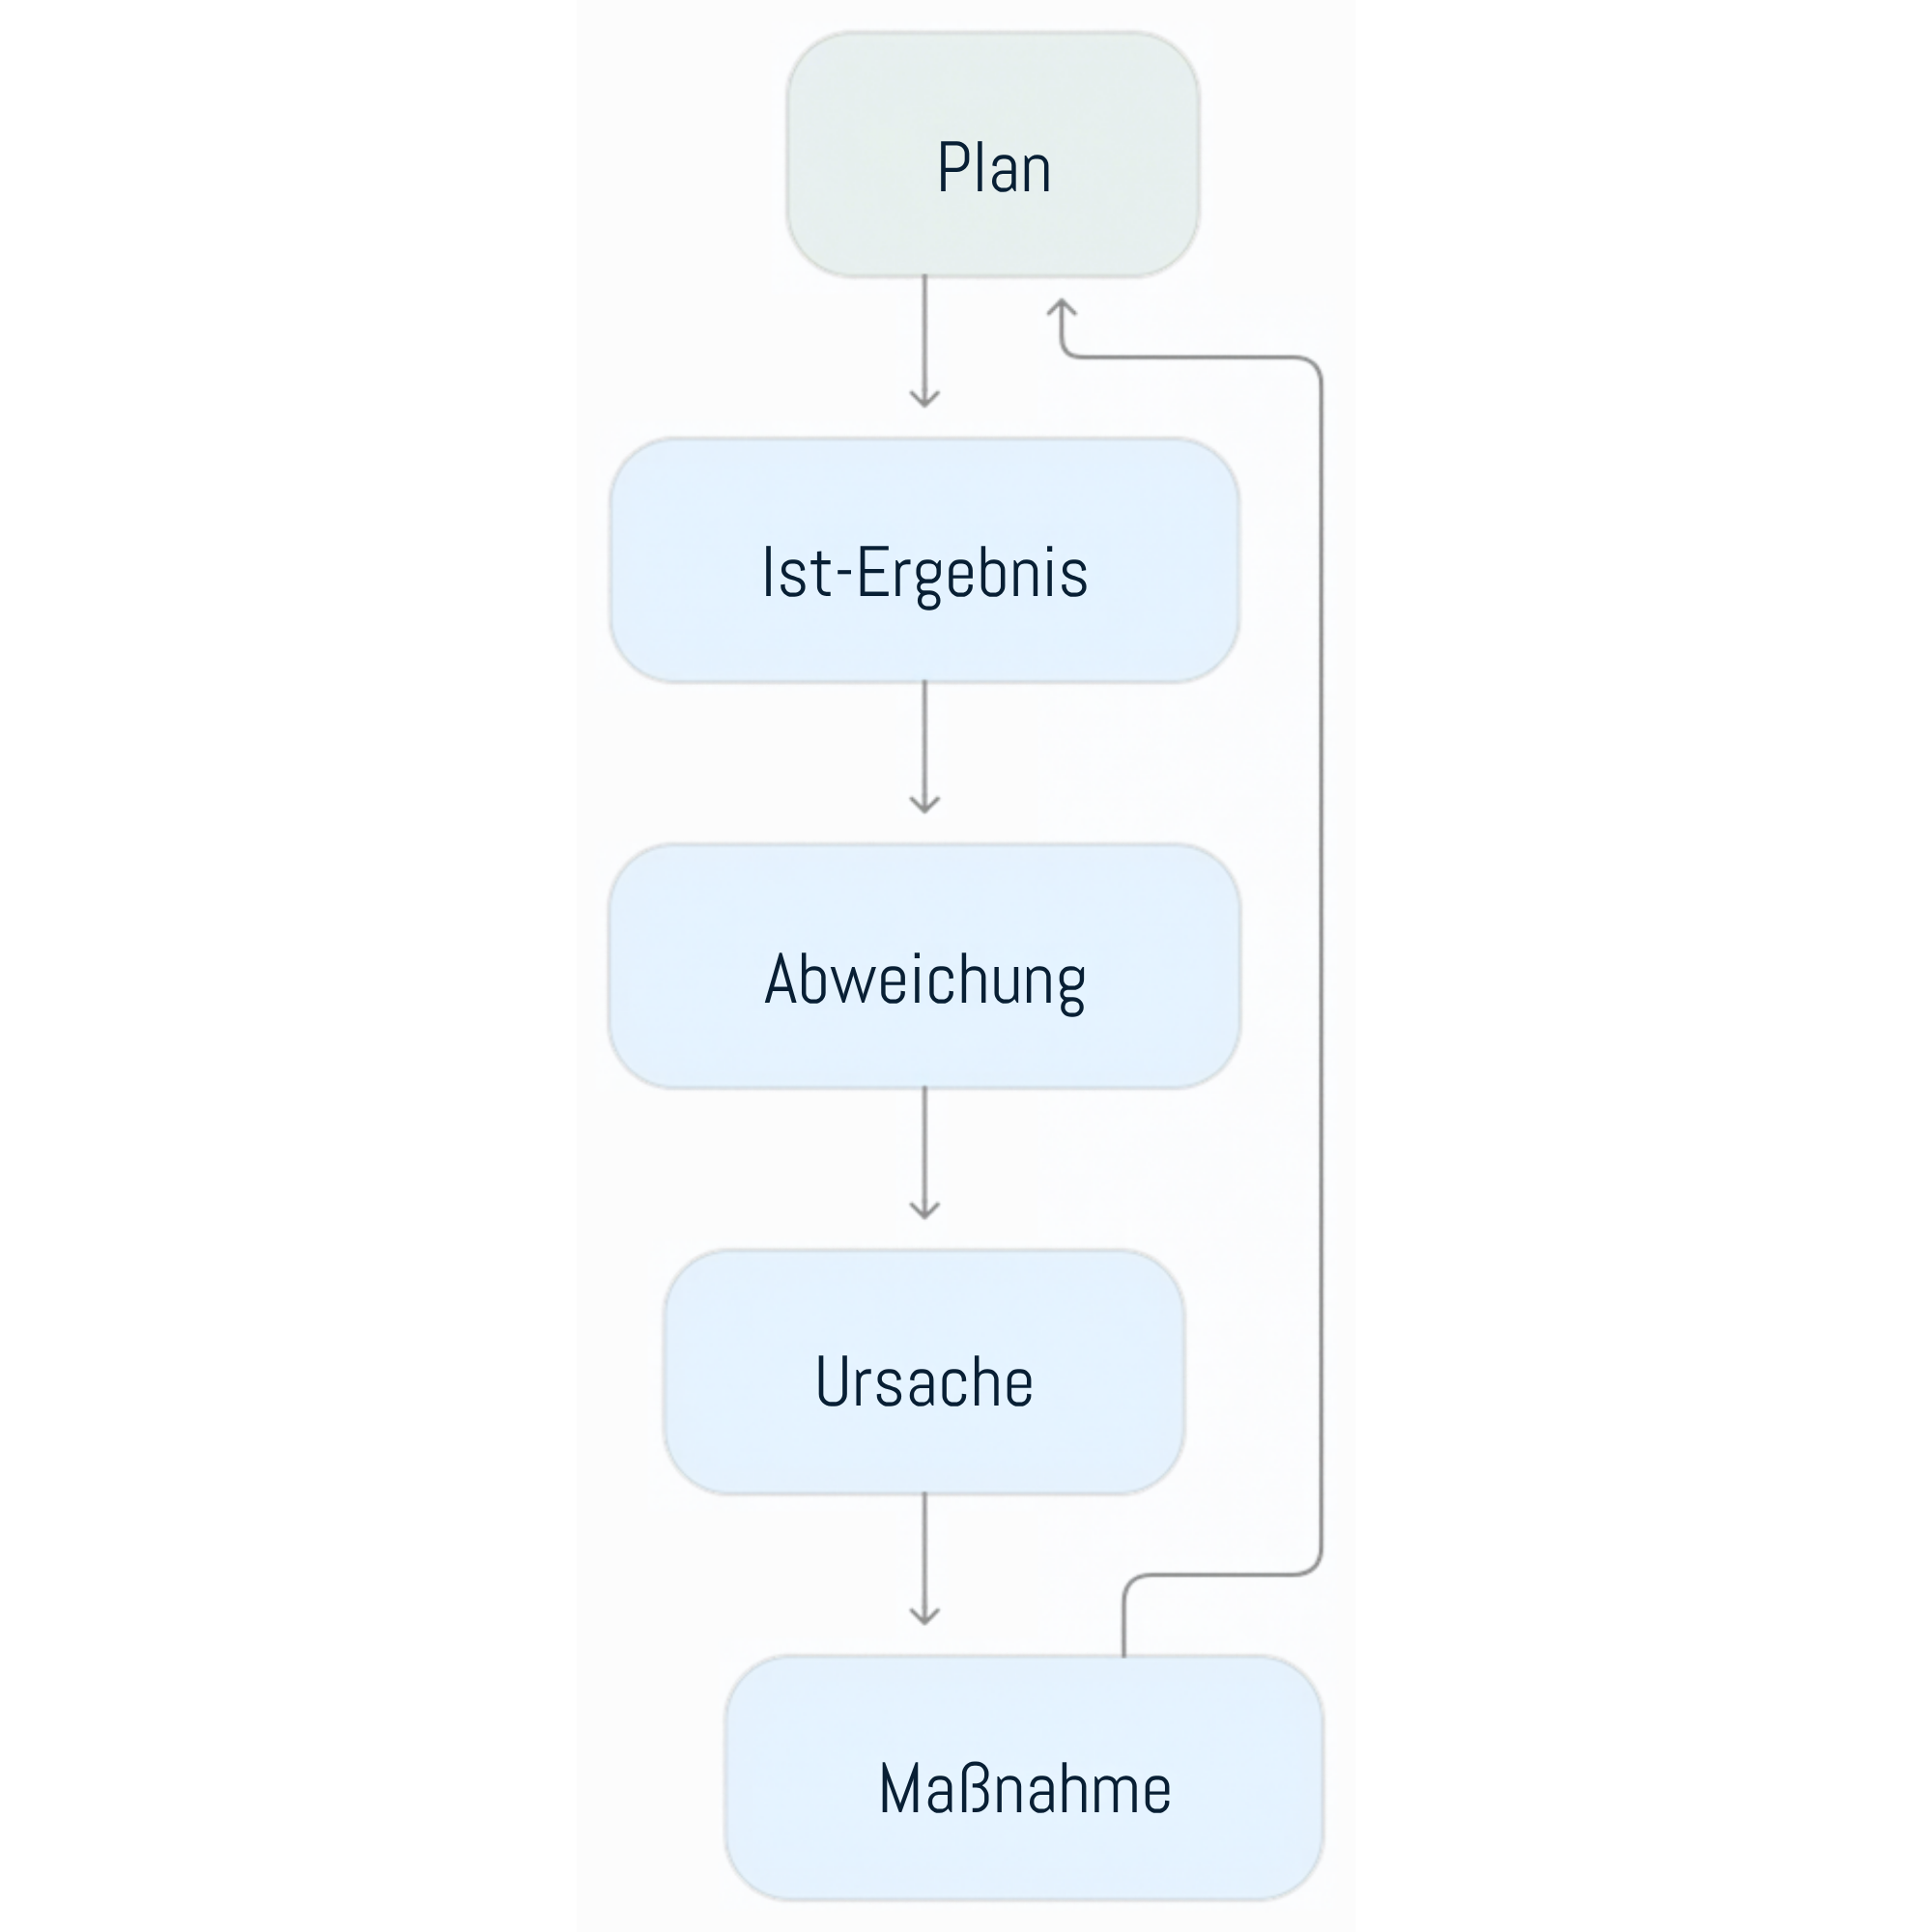
Wenn deine Personalkosten zum Beispiel zu hoch sind, ist „Personal reduzieren“ deshalb noch keine Lösung. Erst wenn du verstanden hast, warum die Kosten zu hoch sind, kannst du entscheiden, was du tatsächlich verändern musst.
Vielleicht liegt es am Dienstplan, an zu viel Prep, an schlechten Abläufen oder daran, dass bestimmte Stunden regelmäßig zu stark besetzt sind. Genau dafür müssen die Zahlen und das, was im Baralltag tatsächlich passiert, zusammen betrachtet werden.
Wann braucht man wirklich mehr Umsatz?
Natürlich gibt es Situationen, in denen mehr Umsatz tatsächlich der richtige Hebel ist.
Wenn dein Wareneinsatz vernünftig kalkuliert ist, deine Personalkosten im Verhältnis zum Umsatz funktionieren und auch die übrige Kostenstruktur gesund ist, aber am Ende trotzdem zu wenig Gewinn übrig bleibt, dann kann es tatsächlich sein, dass dein bestehender Umsatz einfach nicht ausreicht.
Der Unterschied ist dann aber, dass du weißt, warum.
Du versuchst nicht mehr, ein Problem, dessen Ursache du gar nicht kennst, mit mehr Umsatz zu lösen. Du hast dir deine Zahlen angeschaut, verstanden, wo dein Geld hingeht, und festgestellt, dass die Kostenstruktur grundsätzlich funktioniert. Dann macht es auch Sinn, sich mit der Frage zu beschäftigen, wie du mehr Umsatz machen kannst.
Genau deshalb reicht es im Bar-Controlling nicht, nur auf den Monatsumsatz zu schauen. Wareneinsatz, Personalkosten und die übrigen betrieblichen Kosten müssen im Zusammenhang betrachtet werden.
Bevor du also das nächste Mal sagst: „Wir brauchen mehr Umsatz“, stell dir zuerst die andere Frage:
Was passiert eigentlich mit dem Umsatz, den wir heute schon machen?
Du willst wissen, was von deinem eigenen Umsatz tatsächlich übrig bleibt? Gib deine Zahlen in unseren kostenlosen Bar Profitabilitätsrechner ein. In wenigen Minuten siehst du, welcher Anteil deines Nettoumsatzes in Wareneinsatz, Personal und weitere Betriebskosten fließt – und was davon als operatives Ergebnis übrig bleibt.
